سالهاست که بزرگترین دغدغه ما ایرانیها برای حفظ ارزش پول و سرمایه، این است که در دوراهیهای اقتصادی خرید خانه بهتر است یا طلا و اساساً باید طلا بخریم یا ملک؟ در سال ۱۴۰۵، با شرایط اقتصادی پرچالش و نوسانات نرخ ارز و تورم، این سوال بیش از همیشه اهمیت پیدا کرده که مسکن بهتر است یا طلا و برای مدیریت داراییها، سرمایه گذاری در مسکن یا طلا نتیجه مطمئنتری به همراه دارد؟
بیایید در همین ابتدای کار یک دید کلی و عددی از مقایسه رشد مسکن و طلا در سال ۱۴۰۵ داشته باشیم. دادههای رسمی بازار در ۸ ماهه نخست نشان میدهند که میانگین رشد قیمت طلا در سال ۱۴۰۵ حدود ۴۵ درصد بوده است؛ در حالی که در زمینه رشد قیمت ملک در سال ۱۴۰۵ در کلانشهرها، رشدی در حدود ۳۵ درصد به ثبت رسیده است.
جدول مقایسهای ارزش افزوده مسکن و طلا در ابتدای سال ۱۴۰۵ (دادههای تخمینی):
| نوع سرمایهگذاری | رشد اسمی (درصد) | مالیات و هزینههای جانبی | نقدشوندگی | بازدهی واقعی (پس از کسر تورم) |
| طلای ۱۸ عیار / سکه | ۴۵٪ | پایین (فقط اجرت/حباب) | بسیار بالا | حدود ۵ تا ۱۰ درصد مثبت |
| مسکن (کلانشهرها) | ۳۵٪ | متوسط (مالیات نقل و انتقال و کمیسیون) | پایین (زمانبر) | حدود ۰ تا ۵ درصد مثبت (همراه با حفظ سرمایه) |
رشد مسکن و طلا در سال ۱۴۰۵ چقدر بوده است؟
برای پاسخ دقیق به این پرسش که وضعیت رشد مسکن و طلا چگونه رقم خورده، باید به آمار و ارقام واقعی معاملات میدانی تکیه کنیم و فاصله روندها را بسنجیم. در این بخش از تحلیل مقایسه بازدهی مسکن و طلا در سال ۱۴۰۵، به شکلی شفاف بررسی میکنیم که متقاضیان و فعالان در هر کدام از این بازارها چه بازدهی را لمس کردهاند و چرا فلز زرد توانسته در ماههای اخیر از داراییهای ساختمانی سبقت بگیرد.
میزان رشد قیمت طلا از ابتدای سال ۱۴۰۵
از ابتدای سال ۱۴۰۵، بازار طلا روزهای پرنوسانی را پشت سر گذاشت. با بررسی دادههای میدانی و نمودارهای مالی متوجه شدیم که قیمت طلای ۱۸ عیار و سکه امامی تحت تأثیر دو عامل اصلی یعنی قیمت جهانی اونس طلا و قیمت دلار در بازار آزاد، شیب صعودی داشت.
رشد ۴۵ درصدی طلا به این معنی است که اگر شما در فروردین ۱۴۰۵ یک مقدار مشخصی طلای آب شده برای سرمایهگذاری خریده بودید، الان ارزش ریالی آن تقریباً یک و نیم برابر بود. یکی از دلایل اصلی این رشد، تمایل شدید مردم به خرید طلا برای حفظ ارزش پول در برابر تورم است و همین امر باعث شد بازدهی بازار طلا در سال ۱۴۰۵ توجه طیف وسیعی از معاملهگران را به خود جلب کند.
میزان رشد قیمت مسکن از ابتدای سال ۱۴۰۵
برخلاف طلا که رشد هیجانی و سریعی را تجربه کرد، بازار مسکن در سال ۱۴۰۵ حرکتی کندتر اما پیوسته داشت. رشد ۳۵ درصدی قیمت مسکن بیشتر ناشی از افزایش شدید هزینههای ساختوساز، گرانی مصالح ساختمانی و دستمزد کارگران بود تا تقاضای خرید مصرفی.
در واقع بازار مسکن در بسیاری از ماههای سال در یک رکود تورمی به سر میبرد؛ یعنی با وجود اینکه مشتری دستبهنقد در بازار کم بود، اما قیمتها به دلیل هزینههای تمامشده پایین نمیآمد. برای نمونه روند تحولات ملکی در اصفهان و تهران به گونهای بود که خرید آپارتمان نیازمند بودجههای بسیار سنگین شد. خیلی از سازندگان به دلیل عدم ثبات قیمتها دست از کار کشیدند که همین کمبود عرضه باعث شد قیمت خانههای نوساز و آماده تحویل بالا بماند.
با این حال، سرمایهگذاران ملکی همیشه به دید بلندمدت به این بازار نگاه میکنند و این رشد ۳۵ درصدی که بیانگر ابعاد بازدهی بازار مسکن در سال ۱۴۰۵ است، برای اهالی باسابقه بازار کاملا منطقی و قابل تحلیل ارزیابی میشود.
جدول مقایسه بازدهی مسکن و طلا در سال ۱۴۰۵:
| ماه (سال ۱۴۰۵) | میانگین رشد ماهانه طلا | میانگین رشد ماهانه مسکن | رویداد تأثیرگذار |
| فروردین و اردیبهشت | ۸٪ | ۳٪ | نوسانات ارز و شروع سال |
| خرداد و تیر | ۵٪ | ۴٪ | شروع فصل جابجایی مسکن |
| مرداد و شهریور | ۱۲٪ | ۵٪ | افزایش اونس جهانی |
| مهر و آبان | ۶٪ | ۴٪ | رکود پاییزی مسکن |
نمودار مقایسه رشد قیمت مسکن و طلا:
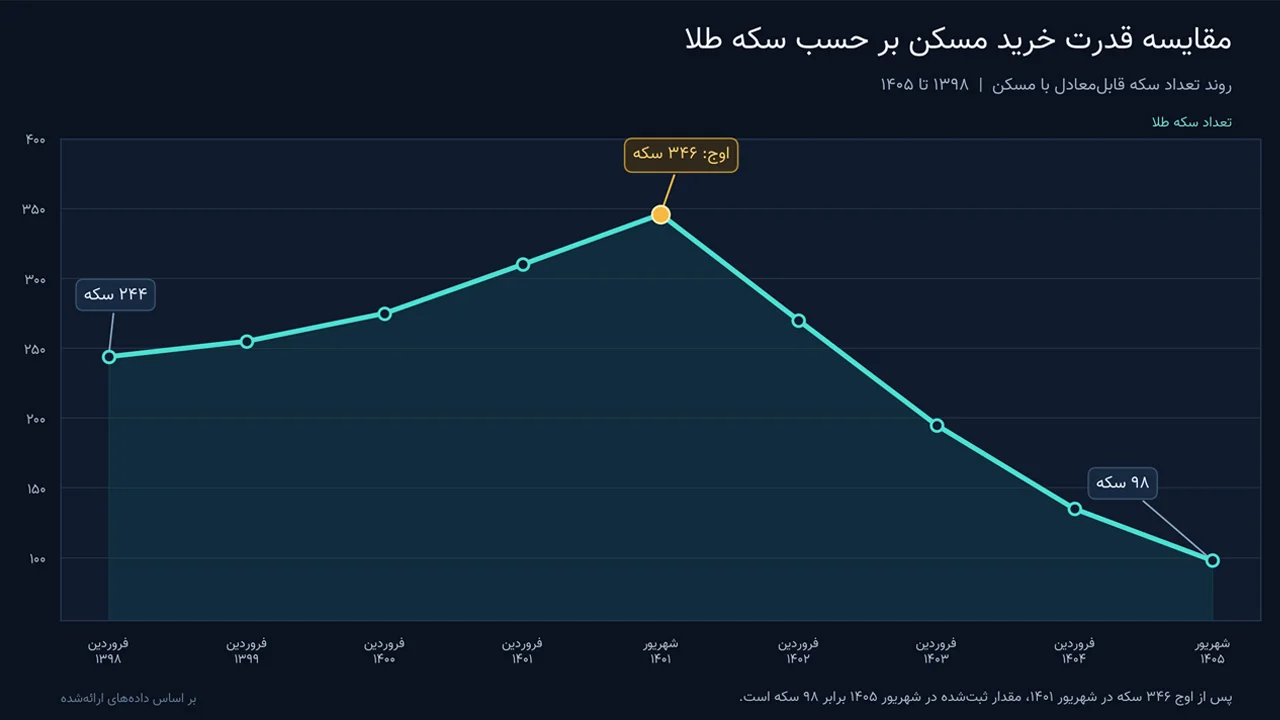
ار مسکن و طلا در سالهای گذشته
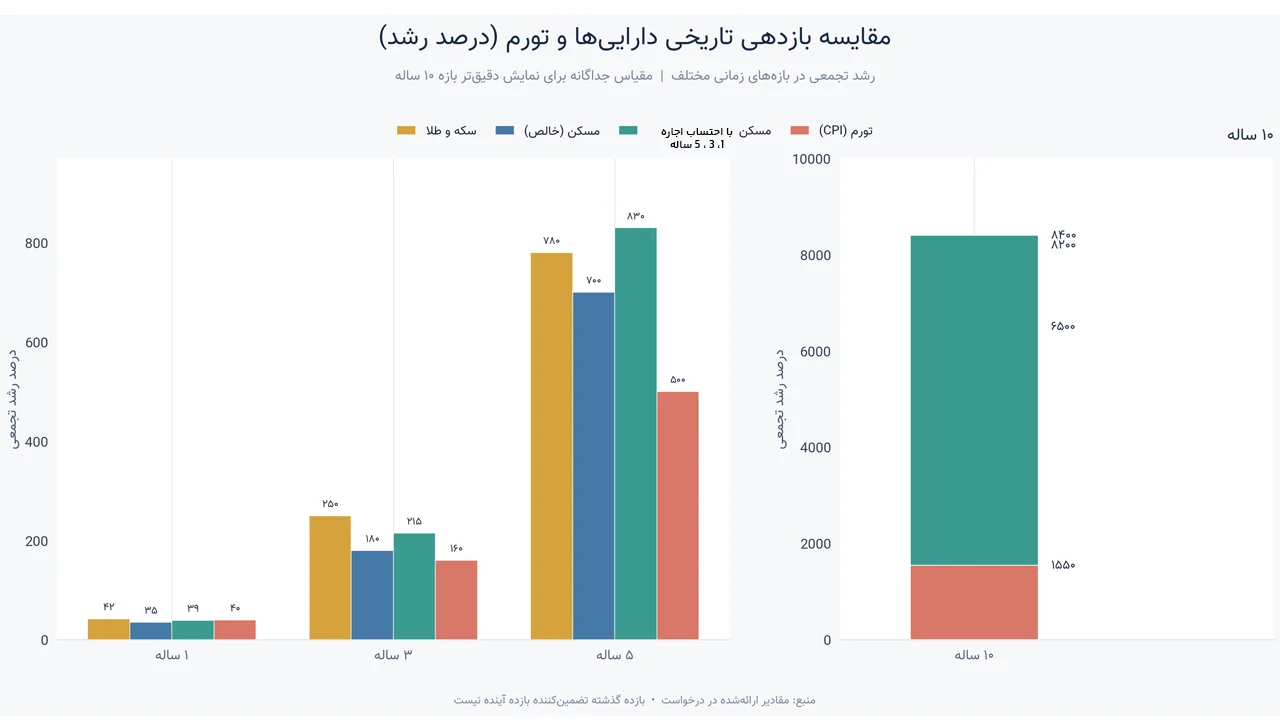
اگر واقعاً قصد ورود هدفمند به بازارهای سرمایهگذاری را دارید، تکیه بر آمار یکساله کافی نیست. برای اینکه بدانیم آینده دارایی ما در کدام بستر در امان است و کارنامه بازدهی و رشد مسکن و طلا در دورههای رونق و رکود قبلی چطور بوده، باید نگاهی به روندهای گذشته بیندازیم. باید ببینیم این دو دارایی در افقهای سهساله و پنجساله چه رفتاری نشان دادهاند. این بازخوانی تاریخی کمک میکند هیجان مقطعی بازار را کنار بگذاریم و با دید دقیقتری تصمیم بگیریم.
مقایسه بازدهی مسکن و طلا در سه سال گذشته
برای مقایسه سود مسکن و طلا، نباید فقط تغییرات یک سال را ملاک قرار دهیم. اگر به سه سال گذشته (از ۱۴۰۲ تا ۱۴۰۵) نگاه کنیم، تصویر کمی متفاوت میشود. در این بازه زمانی سهساله، طلا با نوسانات شدیدتری همراه بوده و توانسته در بازههایی مثل جهشهای ارزی، سودهای نجومی بدهد. در نقطه مقابل، مسکن رشد آرامتری داشته اما هیچگاه ریزش وحشتناکی را تجربه نکرده است.
در سه سال گذشته، بازدهی طلا حدوداً ۲۰ درصد بیشتر از مسکن بوده است (البته به صورت اسمی). این نشان میدهد که طلا در کوتاهمدت و میانمدت واکنش سریعتری به تورم نشان میدهد. مقایسه بازدهی بازارهای مالی در ایران همیشه ثابت کرده است که داراییهای نقدشونده مثل سکه و طلا، در بحرانهای اقتصادی سهساله سریعتر خود را با قیمت دلار هماهنگ میکنند.
مقایسه بازدهی مسکن و طلا در پنج سال گذشته
حالا بازه را طولانیتر میکنیم و به پنج سال گذشته نگاه میاندازیم. اینجا ورق کمی برمیگردد!
در دورههای پنج ساله، بازار مسکن نشان داده که نه تنها تورم را پوشش میدهد، بلکه به دلیل رشد قیمت زمین و تراکم شهرها، سود مضاعفی هم ایجاد میکند. علاوه بر این، در این پنج سال کسی که خانه داشته احتمالا آن را اجاره داده و یک درآمد مضاعف نیز دریافت میکند. در بررسی پنج ساله، بازدهی مسکن (با احتساب پول پیش و اجارهبها) دوشادوش طلا پیش رفته و حتی در برخی کلانشهرها مثل اصفهان و تهران، از طلا جلو زده است. دلیل اصلی آن هم محدود بودن زمین در مناطق مرغوب شهری است که ارزش ذاتی ملک را به شدت بالا میبرد.
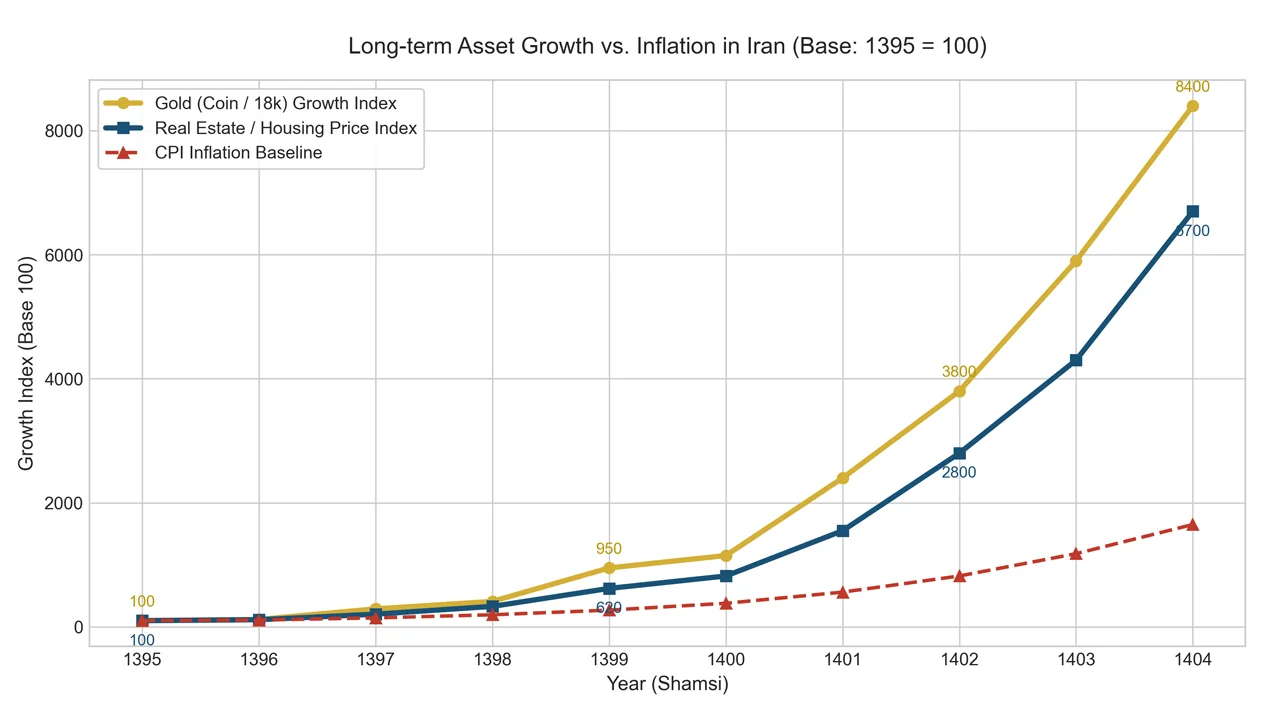
کدام بازار در بلندمدت رشد بیشتری داشته است؟
در یک بازه زمانی ۱۰ تا ۲۰ ساله کدام بازار پیروز است؟ تاریخ اقتصاد ایران نشان میدهد که مسکن در بلندمدت پیشتاز است. وقتی شما طلا میخرید، فقط از افزایش قیمت خود آن دارایی سود میبرید. اما وقتی یک آپارتمان میخرید، هم قیمت خود ملک با تورم بالا میرود، هم میتوانید از طریق اجاره دادن آن، یک جریان درآمدی ثابت داشته باشید. این ترکیب دوگانه (رشد ارزش ملک + درآمد اجاره) باعث میشود بازده واقعی سرمایهگذاری پس از تورم در بازار مسکنِ بلندمدت، به طرز چشمگیری بالاتر از طلا باشد.
البته این رشد بالا نیازمند صبر زیاد، توانایی مدیریت مستأجر و نگهداری ملک است که برای همه افراد کار سادهای نیست.
سرمایهگذاری در مسکن بهتر است یا طلا؟
پاسخ به این که سرمایه گذاری ملکی بهتر است یا طلا، یک فرمول یکسان برای همه افراد ندارد؛ زیرا هر دو بازار ویژگیهای مخصوص به خود را دارند. در این بخش با سنجش مزایا، ریسکها، درجه نقدشوندگی و ظرفیت بازدهی، مشخص میکنیم که در مسیر سرمایه گذاری طلا یا مسکن در سال ۱۴۰۵ کدام گزینه با اهداف و روحیه مالی شما سازگارتر است.
مزایای سرمایهگذاری در بازار مسکن
سرمایهگذاری در مسکن مزایای زیادی برای افراد محتاط و آیندهنگر دارد:
- دارایی فیزیکی و کاربردی: میتوانید به صورت مستقیم در آن سکونت داشته باشید یا با اجاره دادن ملک، جریان درآمدی مستمری ایجاد کنید.
- امنیت بالا و ریسک سرقت پایین: برخلاف طلا، نیاز به نگهداری در صندوق امانات یا نگرانی شدید درباره امنیت فیزیکی آن ندارید.
- مصونیت از نوسانات لحظهای و هیجانی: ارزش ملک با شوکهای آنی بازار ریزش نمیکند و خبری از استرس افت ناگهانی ارزش سرمایه نیست.
- امکان استفاده از اهرم مالی (وام، اقساط و پیشخرید): امکان ورود به بازار با سرمایه کمتر از ارزش کل ملک از طریق تسهیلات بانکی، خرید اقساطی یا قراردادهای پیشخرید وجود دارد.
- ملک فقط یک دارایی برای حفظ ارزش پول نیست؛ بلکه میتواند به عنوان وثیقه و ابزار تأمین مالی هم استفاده شود. اما طلا چنین قابلیت گستردهای در سیستم بانکی و بازار تأمین مالی ایران ندارد.
برای مثال، فردی که یک آپارتمان به ارزش ۱۵ میلیارد تومان خریداری کرده، در صورت داشتن شرایط لازم میتواند سند آن را به عنوان وثیقه در اختیار بانک قرار دهد و برای دریافت وام، تامین سرمایه در گردش یا انجام فعالیتهای اقتصادی از آن استفاده کند. حتی در برخی معاملات تجاری، املاک میتوانند به عنوان بخشی از وثایق و تضمینهای مورد نیاز برای دریافت اعتبار اسنادی (LC) مورد استفاده قرار بگیرند.
در مقابل، اگر همین مبلغ را به طلا تبدیل کنید، امکان استفاده از آن برای دریافت تسهیلات بانکی بهاندازه وثیقه ملکی گسترده و رایج نیست. البته برخی بانکها و مؤسسات مالی طرحهایی برای اعطای تسهیلات با وثیقه طلا دارند، اما این خدمات هنوز از نظر تنوع و کاربرد در معاملات و تأمین مالی، با ظرفیتهای وثیقهگذاری ملک قابل مقایسه نیستند.
مزایای سرمایهگذاری در بازار طلا
سرمایهگذاری در بازار طلا نیز طرفداران پر و پا قرص خود را دارد:
- قابلیت ورود با هر میزان سرمایه: امکان خرید طلا، سکه یا طلای آبشده با مبالغ خرد و اندک (که برای خرید ملک کافی نیستند) وجود دارد.
- شفافیت قیمت و یکپارچگی بازار: قیمت طلا در سراسر کشور یکسان و شفاف است و برخلاف مسکن، درگیر پیچیدگیها و تفاوت قیمتگذاری در مناطق مختلف نمیشود.
- عدم وجود هزینههای جانبی و دردسرهای نگهداری: نیازی به هزینههای تعمیر و بازسازی، پرداخت شارژ ساختمان یا چالشها و پیگیریهای مربوط به مستأجر ندارد.
- ماهیت بینالمللی و حفظ ارزش جهانی: طلا یک دارایی معتبر جهانی است و قیمت آن تحت تأثیر بازارهای بینالمللی، ارزش دارایی شما را در سطح جهانی حفظ میکند.
معایب و ریسکهای سرمایهگذاری در مسکن
با همه خوبیها، مسکن بدون عیب نیست. بزرگترین مشکل بازار مسکن در سال ۱۴۰۵، رکود بازار مسکن و خواب سرمایه است. اگر پول لازم شوید، نمیتوانید خانهتان را در عرض ۲۴ ساعت بفروشید؛ گاهی ماهها طول میکشد تا مشتری مناسب پیدا کنید. عیب دیگر، نیاز به سرمایه اولیه بسیار زیاد است که ورود به این بازار را برای افراد عادی سخت میکند.
ریسکهای حقوقی مثل مشکلات سند، کلاهبرداری در پیشفروشها و دردسرهای تخلیه ملک توسط مستأجر نیز از دیگر معایب این بازار هستند. فرسایش ساختمان به مرور زمان و نیاز به هزینههای بازسازی نیز باعث میشود که بخشی از سود شما صرف نگهداری از خود دارایی شود.
معایب و ریسکهای سرمایهگذاری در طلا
طلا هم خطرات خاص خود را دارد. اول از همه ریسک بزرگ سرقت و گم شدن، که همیشه استرسزاست. دومین ریسک به حباب قیمتی مربوط میشود؛ مخصوصاً در بازار سکه در سال ۱۴۰۵ دیدیم که حباب سکه چقدر بالا رفت و کسانی که در اوج حباب خریدند، با کمی آرام شدن بازار، ضرر کردند.
خطر بعدی، نوسانات شدید تحت تأثیر اخبار سیاسی و اقتصادی است. یک خبر مثبت از مذاکرات بینالمللی میتواند قیمت دلار و به تبع آن قیمت طلا را در یک روز به شدت کاهش دهد. همچنین، هنگام خرید طلای زینتی، مبالغی را به عنوان اجرت ساخت و مالیات پرداخت میکنید که هنگام فروش از ارزش طلای شما کسر میشود.
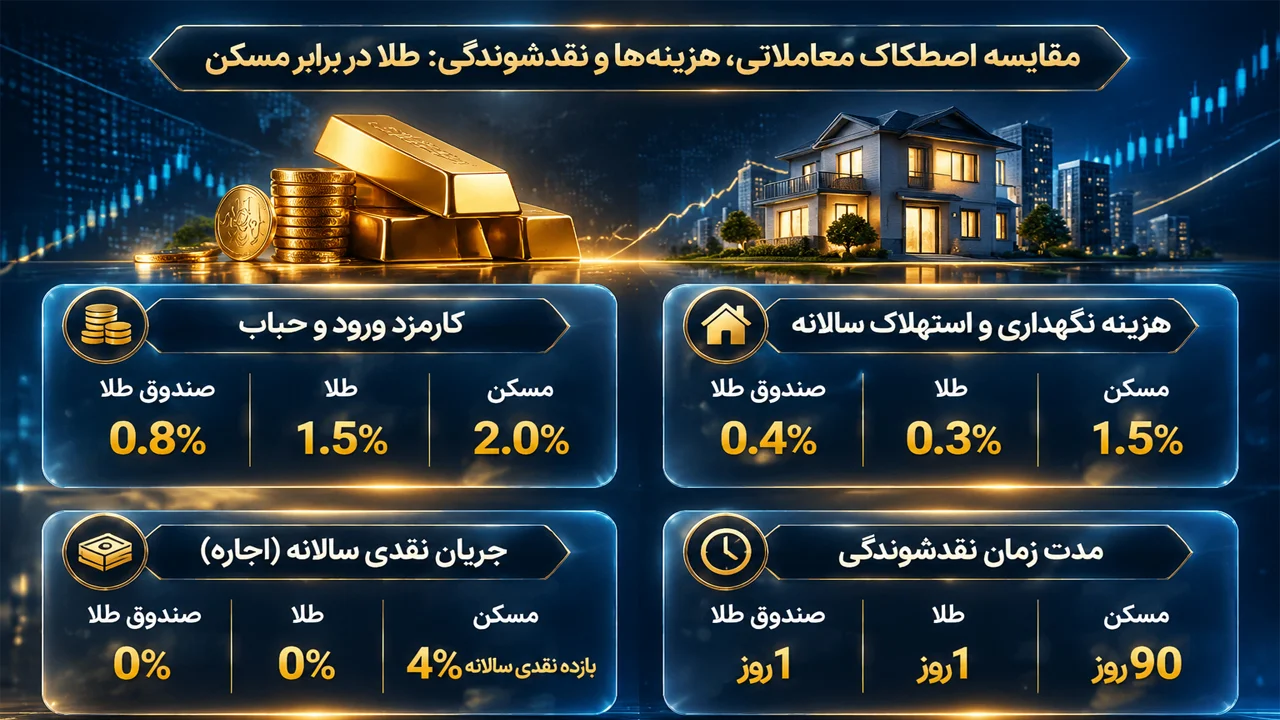
مقایسه نقدشوندگی مسکن و طلا
نقدشوندگی یعنی چقدر سریع میتوانید دارایی خود را به پول نقد تبدیل کنید و در جیبتان بگذارید. در این رقابت، طلا با اختلاف زیاد برنده است. میتوانید در کمتر از یک ساعت به بازار بروید و طلای خود را بفروشید. اینجاست که در مقایسه رشد مسکن و طلا، بازار طلا پیشتاز میدان میشود.
اما مسکن یکی از کندترین داراییها برای نقد شدن است. پروسه آگهی کردن، بازدید مشتریان، توافق بر سر قیمت، رفتن به بنگاه، مراحل اداری شهرداری و دارایی، و در نهایت انتقال سند در محضر، در بهترین حالت بین یک تا سه ماه زمان میبرد. اگر در شرایط اضطراری به پول نیاز داشته باشید، احتمالاً مجبور میشوید ملک خود را زیر قیمت بازار (اصطلاحا پول لازم) بفروشید که این یعنی ضرر!
مقایسه درآمد اجاره مسکن با بازدهی طلا
همانطور که اشاره کردیم، یکی از برتریهای ذاتی مسکن، تولید درآمد غیرفعال از طریق اجاره است. فرض کنید در سال ۱۴۰۵ یک واحد آپارتمان در اصفهان خریدهاید. علاوه بر اینکه قیمت خود آپارتمان با تورم بالا میرود، ماهانه مبلغ قابل توجهی اجاره دریافت میکنید. اگر این اجارهها را جمع کنید و دوباره با آن سرمایهگذاری کنید، سود مرکب به دست میآورید.
اما یک کیلو طلا در گاوصندوق، بعد از ده سال همچنان یک کیلو طلا است. درآمد اجاره ملک یک سپر محافظتی در برابر سالهایی است که مسکن، رشد قیمت ندارد و درگیر رکود است؛ در این سالها شما همچنان از سرمایه خود پول درمیآورید.
با سرمایه یکسان، خرید مسکن سودآورتر است یا طلا؟
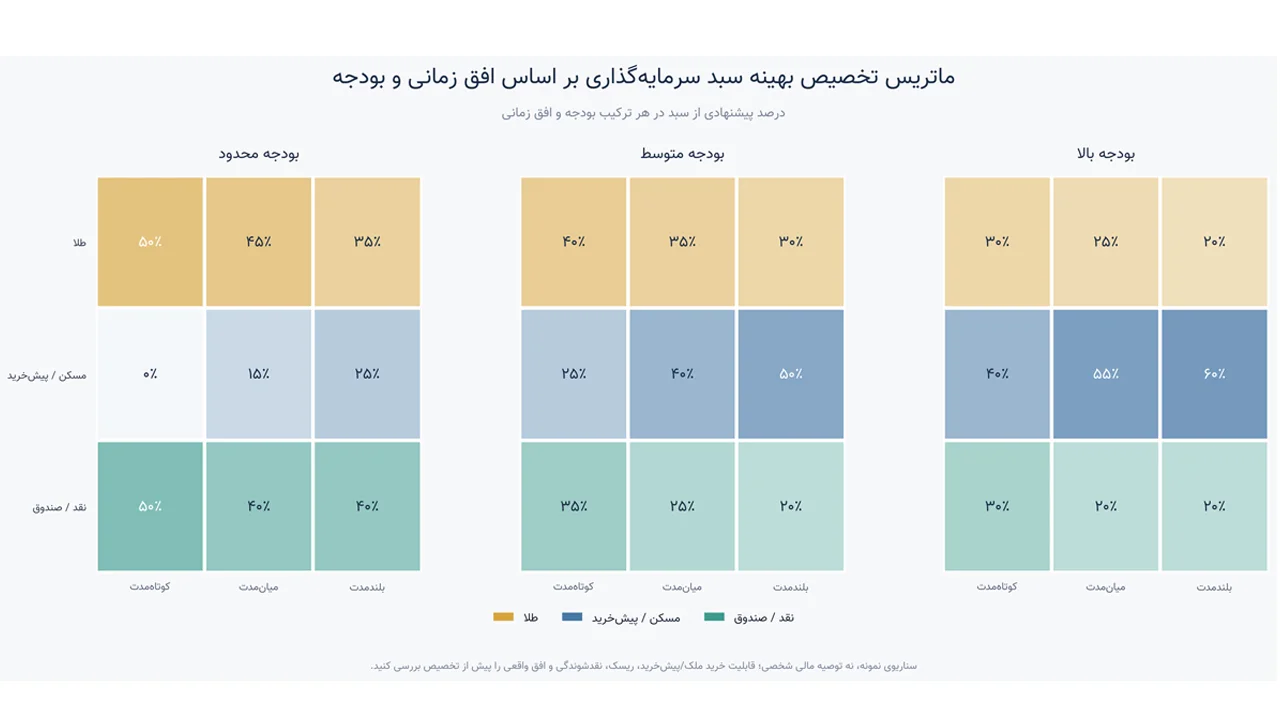
اینکه چه بودجهای در جیب دارید، پاسخ دقیق این سوال را مشخص میکند. خیلی وقتها مقایسه مسکن و طلا روی کاغذ جذاب است؛ اما وقتی پای رقمهای واقعی وسط میآید، متوجه میشویم که با سرمایه مشخص، انتخابهای ما بسیار محدود میشوند. در این بخش بررسی میکنیم با پولی بین ۵۰۰ میلیون تا دو میلیارد تومان، بازدهی و رشد مسکن و طلا چقدر است.
با سرمایه ۵۰۰ میلیون تومان مسکن بخریم یا طلا؟
باید واقعبین باشیم؛ در سال ۱۴۰۵ با ۵۰۰ میلیون تومان خرید یک آپارتمان مستقل حتی در حاشیه کلانشهرها تقریباً غیرممکن است. شاید تنها گزینه ملکی با این پول، خرید کسری از یک سهم در پروژههای پیشفروش تعاونیها در اطراف شهرها باشد که ریسک بالایی دارد و زمانبر است.
در نتیجه، برای سرمایهگذاری با پانصد میلیون تومان، خرید طلا (به ویژه خرید طلای آب شده برای سرمایهگذاری یا سکه بدون اجرت) بهترین و منطقیترین تصمیم است. با این کار، سرمایه شما از کاهش ارزش پول در امان میماند و هر زمان که بودجهتان بیشتر شد، میتوانید آن را به سرعت فروخته و وارد بازار مسکن شوید.
با سرمایه یک میلیارد تومان مسکن بخریم یا طلا؟
با یک میلیارد تومان گزینهها کمی بازتر میشود اما همچنان برای مسکن محدود است. با این بودجه شاید بتوانید در شهرهای کوچک یا حومه شهرهای بزرگ خانههای قدیمی با متراژ خیلی پایین پیدا کنید. اگر هدف شما حفظ ارزش پول و امکان نقدشوندگی سریع است، سرمایهگذاری با یک میلیارد تومان در بازار طلا هنوز هم جذابتر است. اما اگر اصرار به خرید ملک دارید، میتوانید این پول را به عنوان پیشپرداخت برای پیشخرید آپارتمان در نظر بگیرید و مابقی را طی چند سال پرداخت کنید.
برای ورود به بازار مسکن، خرید مستقیم از انبوهسازان تنها گزینه نیست؛ بلکه میتوانید از طریق مشارکت در پروژههای تعاونی مسکن نیز وارد این بازار شوید. در این روش، هزینههای ساخت معمولاً متناسب با پیشرفت پروژه و بهصورت مرحلهای از اعضا دریافت میشود.
این یک استراتژی عالی برای خانهدار شدن است، اما دقت کنید که باید توان پرداخت اقساط را داشته باشید. پس نتیجه میگیریم با این مقدار بودجه، تفاوت چندانی بین رشد مسکن و طلا دیده نمیشود. فقط اولویت شماست که تعیین میکند که آیا به دنبال سود سریع و نقدشوندگی هستید یا یک دارایی فیزیکی بلندمدت با اقساط برنامهریزیشده.
با سرمایه دو میلیارد تومان مسکن بخریم یا طلا؟
وقتی بودجه به دو میلیارد تومان میرسد، بازی کاملا عوض میشود! با سرمایه دو میلیارد تومانی، شما میتوانید در بسیاری از شهرهای ایران (محلههای متوسط روبهپایین در کلانشهرهایی مثل اصفهان) یک آپارتمان نقلی و قولنامهای بخرید. در این نقطه، پیشنهاد بسیاری از کارشناسان ورود به بازار مسکن است.
دلیل آن هم مشخص است: شما با این پول یک سقف بالای سر دارید که میتوانید آن را رهن بدهید (مثلاً ۳۰۰ میلیون تومان) و با پول رهن، بخشی از هزینههای خود را جبران کنید. خرید طلا با مبالغ بالای دو میلیارد تومان، ریسک نگهداری بسیار بالایی دارد و بهتر است این حجم از سرمایه به یک دارایی امنتر مثل زمین یا مسکن تبدیل شود. مگر اینکه بهترین و امنترین فضا را برای نگهداری آن داشته باشید.
اما نکته مهم اینجاست که رشد مسکن و طلا در این مورد یکسان نیست و در سرمایهگذاریهای سنگین، مسکن به دلیل قابلیت خلق ارزش افزوده (مانند ساختوساز، اجارهداری و ارزش ذاتی زمین) معمولاً در بلندمدت از نوسانات شدید و لحظهای طلا مصونتر میماند؛ در حالی که طلا بیشتر ابزاری برای حفظ قدرت خرید است تا یک ثروت پایدار.
با سرمایه سه تا پنج میلیارد تومان مسکن بخریم یا طلا؟
وقتی سرمایه شما به محدوده سه تا پنج میلیارد تومان میرسد، گزینههای سرمایهگذاری در بازار مسکن بسیار جذابتر میشوند. با این بودجه، در بسیاری از شهرهای ایران میتوانید یک آپارتمان با متراژ کوچک خریداری کنید. حتی در برخی مناطق شهرهای بزرگی مانند تهران، اصفهان، شیراز و مشهد نیز امکان خرید واحدهای کوچکتر یا آپارتمانهایی با سن بنای بالاتر وجود دارد.
در این شرایط، خرید مسکن میتواند انتخاب مناسبی برای افرادی باشد که دیدگاه سرمایهگذاری بلندمدت دارند و به دنبال تبدیل سرمایه خود به یک دارایی فیزیکی هستند. علاوه بر احتمال افزایش قیمت ملک در طول زمان، امکان اجاره دادن آپارتمان و کسب درآمد ماهانه نیز وجود دارد.
از طرف دیگر، خرید طلا همچنان مزایای مهمی مانند نقدشوندگی بالا، امکان خرید و فروش سریع و نداشتن هزینههای جانبی نگهداری ملک را دارد. به خصوص اگر قصد دارید در کوتاهمدت از نوسانات بازار برای افزایش سرمایه خود استفاده کنید، طلا میتواند گزینه منعطفتری باشد.
اما یک نکته مهم وجود دارد: با سرمایه سه تا پنج میلیارد تومانی، دیگر نباید صرفا به دنبال خرید ارزانترین ملک باشید. موقعیت جغرافیایی، کیفیت ساخت، وضعیت سند، میزان تقاضا برای اجاره و قابلیت فروش مجدد ملک اهمیت زیادی دارند.
در مجموع، اگر به درآمد اجارهای و سرمایهگذاری بلندمدت فکر میکنید، خرید یک آپارتمان مناسب میتواند انتخاب منطقیتری باشد. اما اگر نقدشوندگی و امکان جابهجایی سریع سرمایه برایتان اولویت دارد، بازار طلا همچنان جذابیت بیشتری خواهد داشت.
با سرمایه پنج تا ده میلیارد تومان مسکن بخریم یا طلا؟
با رسیدن سرمایه به محدوده پنج تا ده میلیارد تومان، شما دیگر با گزینههای محدود بازار مسکن مواجه نیستید. در بسیاری از شهرهای ایران میتوانید آپارتمانهای مناسبی با متراژ قابل قبول خریداری کنید. حتی در برخی مناطق تهران نیز امکان خرید واحدهای کوچکتر یا آپارتمانهای میانسال وجود دارد.
در این سطح از سرمایه، انتخاب ملک مناسب اهمیت بسیار زیادی پیدا میکند. برای مثال، خرید یک آپارتمان در منطقهای با دسترسی مناسب به مراکز تجاری، حملونقل عمومی، مراکز درمانی و امکانات شهری میتواند علاوه بر افزایش ارزش ملک، امکان اجاره دادن آن را نیز آسانتر کند.
از طرف دیگر، با پنج تا ده میلیارد تومان میتوانید بخش قابل توجهی از سرمایه خود را به طلا اختصاص دهید. مزیت مهم این کار، حفظ قدرت نقدشوندگی سرمایه است. برخلاف مسکن که فروش آن ممکن است چند هفته یا حتی چند ماه زمان ببرد، طلا معمولا سریعتر به پول نقد تبدیل میشود.
البته نباید فراموش کرد که سرمایهگذاری تمام این مبلغ در طلا نیز بدون ریسک نیست. نوسانات قیمت جهانی طلا، نرخ ارز و شرایط اقتصادی کشور میتوانند باعث تغییرات قابل توجه ارزش سرمایه شما شوند.
در این بازه سرمایه، یک استراتژی دیگر نیز قابل بررسی است: تقسیم سرمایه بین مسکن و طلا. برای مثال، میتوانید بخش اصلی سرمایه را به خرید یک آپارتمان مناسب اختصاص دهید و باقیمانده را در قالب طلای سرمایهگذاری نگهداری کنید. البته نسبت این تقسیمبندی باید با توجه به اهداف مالی، میزان نیاز به نقدینگی و افق زمانی سرمایهگذاری تعیین شود.
در نهایت، اگر قصد دارید حداقل سه تا پنج سال سرمایه خود را حفظ کنید و به درآمد اجارهای نیز علاقهمند هستید، مسکن گزینه قابل دفاعی است. اما اگر ممکن است در آینده نزدیک به پول خود نیاز پیدا کنید، بهتر است بخشی از سرمایه را در داراییهای نقدشوندهتری مانند طلا نگهداری کنید.
با سرمایه ده تا بیست میلیارد تومان مسکن بخریم یا طلا؟
وقتی سرمایه شما به محدوده ده تا بیست میلیارد تومان میرسد، شرایط سرمایهگذاری کاملاً متفاوت میشود. در این سطح از بودجه، دیگر فقط به دنبال خرید یک آپارتمان کوچک نیستید، بلکه میتوانید گزینههای متنوعتری مانند خرید واحدهای مسکونی با متراژ بالاتر، املاک واقع در مناطق بهتر شهری یا حتی چند واحد کوچکتر را بررسی کنید.
یکی از مزایای مهم سرمایهگذاری در مسکن با این میزان بودجه، امکان ایجاد درآمد از طریق اجارهداری است. برای مثال، بهجای خرید یک آپارتمان بزرگ و گرانقیمت، میتوانید با بررسی شرایط بازار، دو واحد مسکونی کوچکتر خریداری کنید و هر دو را اجاره دهید. این کار ممکن است جریان درآمدی بیشتری برای شما ایجاد کند و ریسک خالی ماندن کل سرمایه در یک ملک را کاهش دهد.
البته انتخاب بین یک ملک بزرگتر و چند واحد کوچکتر به شرایط بازار، موقعیت املاک و میزان تقاضای اجاره در هر منطقه بستگی دارد. همچنین باید هزینههایی مانند مالیات، تعمیرات، شارژ ساختمان و هزینههای احتمالی انتقال سند را در محاسبات خود لحاظ کنید.
در مقابل، سرمایهگذاری ده تا بیست میلیارد تومان در بازار طلا نیز میتواند مزایای خاص خودش را داشته باشد. مهمترین مزیت طلا، استقلال آن از مشکلات مربوط به خریدوفروش ملک و نقدشوندگی نسبتاً بالاست. همچنین سرمایهگذار میتواند بدون درگیر شدن با مسائل مربوط به مستأجر، تعمیرات ساختمان و مدیریت ملک، دارایی خود را نگهداری کند.
با این حال، نگهداری حجم بالایی از طلا نیازمند توجه جدی به امنیت و محل نگهداری آن است. از طرف دیگر، برخلاف مسکن، طلا بهصورت مستقیم درآمد اجارهای ایجاد نمیکند و سود سرمایهگذار کاملاً به تغییرات قیمت آن وابسته است.
در این سطح از سرمایه، پیشنهاد میشود بهجای تصمیمگیری صرفاً بر اساس رشد احتمالی قیمت طلا یا مسکن، به ترکیب داراییها توجه کنید. برای مثال، میتوانید بخشی از سرمایه را به خرید یک یا چند ملک با موقعیت مناسب اختصاص دهید و بخش دیگر را در طلا نگهداری کنید تا هم از فرصتهای بازار مسکن بهرهمند شوید و هم نقدشوندگی سرمایه خود را حفظ کنید.
در مجموع، اگر هدف شما ساخت یک سبد سرمایهگذاری بلندمدت و ایجاد درآمد پایدار است، مسکن میتواند سهم قابل توجهی در سبد دارایی شما داشته باشد. اما اگر انعطافپذیری، نقدشوندگی و امکان واکنش سریع به تغییرات اقتصادی برایتان اهمیت بیشتری دارد، طلا همچنان گزینه مهمی خواهد بود.
با سرمایه بیش از بیست میلیارد تومان طلا بخریم یا مسکن؟
با سرمایهای بیشتر از بیست میلیارد تومان، دیگر بهتر است نگاه شما به سرمایهگذاری از انتخاب بین دو بازار مسکن و طلا فراتر برود. در این سطح از بودجه، امکان خرید چند واحد مسکونی، املاک تجاری، زمین در مناطق مستعد رشد و حتی مشارکت در پروژههای ساختمانی وجود دارد.
یکی از مهمترین مزایای این میزان سرمایه، امکان تنوعبخشی به داراییهاست. برای مثال، میتوانید بخشی از سرمایه را به خرید ملک مسکونی و کسب درآمد اجارهای اختصاص دهید، بخشی را در زمین یا املاک تجاری سرمایهگذاری کنید و قسمت دیگری را به طلا اختصاص دهید.
در واقع، با افزایش سرمایه، لزوما نباید تمام پول خود را در یک بازار متمرکز کنید. حتی اگر بازار مسکن در یک دوره با رکود معاملاتی مواجه شود، داشتن بخشی از سرمایه در طلا میتواند انعطافپذیری مالی شما را افزایش دهد.
البته سرمایهگذاری در املاک با مبالغ بالا به بررسیهای دقیقتری نیاز دارد. موقعیت ملک، وضعیت حقوقی و ثبتی، امکان ساختوساز، میزان تقاضا در منطقه و قابلیت نقدشوندگی از جمله عواملی هستند که باید پیش از خرید بررسی شوند. خرید یک ملک گرانقیمت در موقعیت نامناسب، لزوماً سرمایهگذاری بهتری نسبت به خرید چند ملک کوچکتر نیست. در بازار طلا نیز بهتر است به جای تمرکز بر یک نوع دارایی، به شیوه نگهداری، هزینه خریدوفروش و امنیت سرمایه توجه داشته باشید.
در نهایت، برای افرادی که بیش از بیست میلیارد تومان سرمایه دارند، تشکیل یک سبد متنوع از داراییها میتواند تصمیم منطقیتری نسبت به سرمایهگذاری تمام پول در بازار مسکن یا طلا باشد. هدف اصلی باید حفظ قدرت خرید، ایجاد درآمد و کاهش ریسک ناشی از نوسانات یک بازار خاص باشد.
محاسبه سود سرمایهگذاری در مسکن و طلا با مثال واقعی
فرض کنید در ابتدای سال ۱۴۰۴ مبلغ دو میلیارد تومان داشتید. اگر این پول را سکه میخریدید، با توجه به رشد ۴۵ درصدی، سرمایه شما در سال ۱۴۰۵ به حدود دو میلیارد و نهصد میلیون تومان میرسید.
حالا فرض کنید با همان دو میلیارد یک آپارتمان خریدید. رشد ۳۵ درصدی مسکن، ارزش آپارتمان را به دو میلیارد و هفتصد میلیون رسانده است. اما شما این خانه را ماهیانه ۱۰ میلیون تومان هم اجاره دادهاید (در مجموع ۱۲۰ میلیون در سال).
پس سود نهایی شما در مسکن میشود:
۲.۷ میلیارد + ۱۲۰ میلیون = ۲ میلیارد و ۸۲۰ میلیون تومان
میبینید؟ با وجود اینکه طلا رشد اسمی بیشتری داشت، اما مسکن به کمک اجارهبها توانست فاصله را جبران کند و پا به پای طلا پیش بیاید، در حالی که ریسک نگهداری و استرس دزدیده شدن طلا را هم نداشتید.
چه عواملی بر رشد مسکن و طلا در سال ۱۴۰۵ تأثیر میگذارند؟
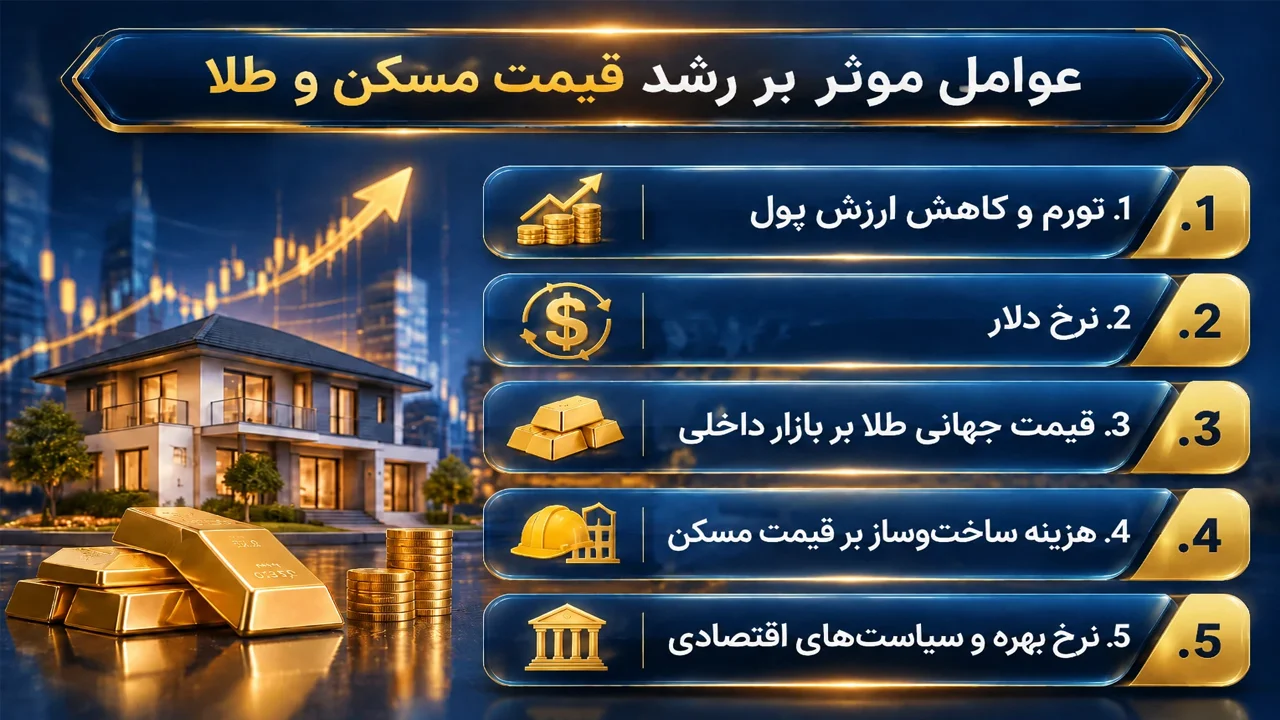
قیمتها در هیچ بازاری بدون دلیل بالا و پایین نمیشود. پشت پرده رشد مسکن و طلا در سال ۱۴۰۵، مجموعهای از عوامل کلان اقتصادی مانند نرخ تورم، قیمت دلار، هزینههای ساختوساز و سیاستهای دولتی قرار دارد. شناخت این محرکها کمک میکند تا مانند یک حرفهای به بازار نگاه کنید و غافلگیر نشوید. محرکهایی که در ادامه بررسی میکنیم:
💡 ابزار پیشنهادی: جهت بررسی و رهگیری آنلاین نمودارهای تکنیکال قیمت جهانی طلا و شاخصهای مالی معتبر، تحلیلهای TradingView معتبرترین مرجع تحلیلگران بازارهای مالی است.»
تأثیر تورم و کاهش ارزش پول بر قیمت مسکن و طلا
تورم، دشمن شماره یک پساندازهای ریالی و دلیل اصلی پناه بردن مردم به طلا و مسکن است. تأثیر تورم بر قیمت مسکن به این شکل است که باعث گران شدن تمام نهادههای تولید (سیمان، آهن، دستمزد) میشود.
وقتی هزینه ساخت آپارتمان بالا برود، سازنده باید خانه را گرانتر بفروشد. در بازار طلا هم، تورم باعث هجوم نقدینگی سرگردان دست مردم به سمت طلافروشیها میشود. بهترین بازار برای حفظ ارزش پول در برابر تورمهای شوکآور طلاست؛ اما برای تورمهای مزمن و تدریجی، مسکن راهحلی قابل اعتمادتری است.
تأثیر نرخ دلار بر بازار طلا و مسکن
مهمترین قطبنمای اقتصاد ایران، قیمت دلار است. تأثیر دلار بر قیمت طلا کاملاً مستقیم و لحظهای است. فرمول محاسبه قیمت طلا در ایران ضرب مستقیم قیمت جهانی اونس در قیمت دلار بازار آزاد است؛ پس هر یک درصد رشد دلار، بلافاصله روی تابلوی طلافروشان دیده میشود. اما تأثیر دلار بر قیمت مسکن تأخیر دارد.
معمولاً وقتی دلار گران میشود، بازار مسکن هم ابتدا دچار شوک و رکود میشود و پس از چند ماه (حدود ۳ تا ۶ ماه)، قیمت خود را با نرخ جدید دلار تطبیق میدهد. مقایسه مسکن و دلار نشان میدهد که مسکن در نهایت جا نمیماند، فقط دیرتر واکنش نشان میدهد.
تأثیر قیمت جهانی طلا بر بازار داخلی
سال ۱۴۰۵ برای اقتصاد جهانی سال پرتنشی بود و همین موضوع باعث شد سرمایهگذاران جهانی به سمت طلا هجوم بیاورند. وقتی قیمت جهانی هر اونس طلا بالا میرود، حتی اگر قیمت دلار در ایران ثابت بماند، قیمت طلا در بازار داخلی ما گران میشود.
این یکی از مزایای طلا نسبت به مسکن است؛ با خرید طلا در واقع دارید از دو جبهه (تورم داخلی و تورم جهانی) از سرمایه خود محافظت میکنید. اما مسکن در ایران هیچ ارتباطی با قیمت جهانی املاک ندارد و کاملاً یک بازار داخلی (Local) است.
تأثیر هزینه ساختوساز بر قیمت مسکن
نمیتوان درباره مسکن حرف زد و از هزینه ساخت غافل شد. در سال ۱۴۰۵ با حذف برخی یارانههای انرژی برای کارخانجات فولاد و سیمان، هزینه تمامشده مصالح به شدت بالا رفت. حتی اگر تقاضایی برای خرید خانه نباشد، سازنده نمیتواند ملک نوساز خود را زیر قیمت تمامشده بفروشد.
این پدیده باعث ایجاد یک “کف قیمتی سفت” در بازار مسکن میشود. یعنی قیمتها شاید بالا نروند، اما قطعاً پایین هم نمیآیند. آگاهی از ریزِ هزینهها برای سرمایهگذاران ملکی ضروری است.
تأثیر نرخ بهره و سیاستهای اقتصادی بر دو بازار
نرخ سود بانکی در سال ۱۴۰۵ نقش مهمی در کنترل یا رهاسازی فنر تورم داشت. وقتی دولت نرخ بهره بانکی را بالا میبرد، بخشی از پولهای سرگردان به جای رفتن به سمت خرید سکه یا خانه، در بانک پارک میشود. این موضوع باعث کاهش التهاب در بازار طلا و عمیقتر شدن رکود بازار مسکن میشود.
سیاستهای مالیاتی جدید، مثل مالیات بر خانههای خالی یا مالیات بر عایدی سرمایه نیز باعث شده تا سوداگری و دلالی در بازار مسکن کاهش یابد و این بازار بیشتر به دست مصرفکنندگان واقعی و سرمایهگذاران بلندمدت بیفتد.
سرمایهگذاری در مسکن یا طلا در اصفهان؟
اصفهان به عنوان یکی از کلانشهرهای اصلی ایران، ویژگیهای خاصی در بازار مسکن دارد. بررسی روندهای این شهر به ما نشان میدهد که سرمایهگذاری ملکی در اصفهان چه فرقی با تهران یا کلانشهرهای دیگر دارد و چرا خیلیها ترجیح میدهند سرمایه خود را به جای طلا، به آجر و سیمان در این شهر تاریخی تبدیل کنند. و همینجاست که تحلیل نوسانات و رشد مسکن و طلا کمک میکند تا سرمایهگذاران اصفهانی دید روشنتری نسبت به بازدهی واقعی داراییهای خود در مقایسه با بازارهای موازی داشته باشند.
وضعیت رشد قیمت مسکن در اصفهان در سال ۱۴۰۵
شهر اصفهان به عنوان یکی از قطبهای صنعتی و جمعیتی ایران، همیشه بازار مسکن جذابی داشته است. رشد قیمت ملک در اصفهان در سال ۱۴۰۵ به دلیل کمبود زمینهای قابل ساخت در مناطق مرکزی و جنوبی شهر (مثل مرداویج و چهارباغ بالا) بسیار چشمگیر بود.
از طرفی، توسعه مناطق جدید و حاشیهای اصفهان فرصتهای بکری برای سرمایهگذاری با بودجههای کمتر فراهم کرد. سرمایهگذاری در مسکن اصفهان به دلیل مهاجرپذیری این شهر، همیشه تقاضای اجاره بالایی دارد که ریسک خالی ماندن ملک را به حداقل میرساند.
خرید ملک در اصفهان برای سرمایهگذاری
اگر بین خرید طلا و خرید ملک در اصفهان تردید دارید، باید به بودجه خود نگاه کنید. اصفهان تنوع قیمتی فوقالعادهای دارد. اگر سرمایه شما اجازه خرید یک آپارتمان در مناطق در حال توسعه اصفهان را میدهد، این کار در بلندمدت بسیار سودآورتر از نگهداری طلا در گاوصندوق است.
رشد زیرساختهای شهری در این مناطق باعث میشود ارزش افزوده ملک شما فراتر از تورم عمومی کشور رشد کند.
عوامل مؤثر بر بازدهی سرمایهگذاری ملکی در اصفهان
سه عامل کلیدی بر بازدهی مسکن در اصفهان مؤثرند:
- اول، نزدیکی به خطوط مترو و شریانهای اصلی ترافیکی
- دوم، مشکل فرونشست زمین در برخی مناطق که باعث افت شدید قیمت در آن نواحی شده و سرمایهگذاران باید به شدت مراقب این موضوع باشند
- سوم، کیفیت ساخت و معماری که برای خریداران اصفهانی اهمیت بسیار زیادی دارد. شناخت این عوامل بومی کمک میکند تا بازدهی ملکی شما از میانگین رشد کشوری بالاتر برود.
پیشبینی رشد بازار مسکن و طلا تا پایان سال ۱۴۰۵
برای بررسی افقهای آتی، به جای ارائه ارقام قطعی که در شرایط پرتلاطم اقتصادی دقیق نخواهد بود، مسیرها را از طریق سناریوهای تحلیلی بررسی میکنیم تا دورنمای آینده بازار مسکن در سال ۱۴۰۵ و متغیرهای شکلدهنده آینده بازار طلا در سال ۱۴۰۵ روشن شود. این رویکرد تحلیلی به ما نشان میدهد که درک دقیق رشد مسکن و طلا تا چه اندازه میتواند مبنای تصمیمگیری صحیح در این سناریوها قرار گیرد.
سناریوهای احتمالی رشد قیمت طلا
برای ارزیابی و پیش بینی قیمت طلا در سال ۱۴۰۵، باید دو سناریو را در نظر بگیریم.
- سناریوی اول (خوشبینانه): اگر مذاکرات اقتصادی به نتیجه برسد و قیمت دلار کنترل شود، بازار طلا وارد یک ثبات یا حتی اصلاح قیمت (کاهش حباب) خواهد شد. در این حالت طلا رشد چندانی نخواهد داشت.
- سناریوی دوم (بدبینانه): در صورت بروز تنشهای منطقهای و افزایش نقدینگی، دلار اوج میگیرد و طلا نیز به سرعت رکوردهای جدیدی ثبت خواهد کرد. در اقتصاد ایران، معمولاً همیشه باید برای سناریوی دوم آماده بود!
سناریوهای احتمالی رشد قیمت مسکن
پیش بینی قیمت مسکن در سال ۱۴۰۵ کمی متفاوت است. بازار مسکن مانند یک کشتی غولپیکر است که به کندی تغییر مسیر میدهد. محتملترین سناریو برای مسکن تا پایان سال، ادامه روند “رکود تورمی” است.
یعنی تعداد معاملات پایین میماند، اما به دلیل تورم مصالح، قیمتها شیب ملایم رو به بالایی را حفظ میکنند. انتظار جهش ناگهانی و وحشتناک در بازار مسکن تا پایان سال بعید به نظر میرسد، مگر اینکه یک شوک ارزی بسیار بزرگ رخ دهد و سود خرید مسکن در سال ۱۴۰۵ را تغییر دهد.
آیا رشد قیمت مسکن از طلا عقب میماند؟
ریسکهای مؤثر بر سرمایهگذاری تا پایان سال
مهمترین ریسک برای هر دو بازار تا پایان سال، سیاستهای بانک مرکزی در کنترل نرخ ارز است. برای طلا، ریسک افت قیمت جهانی نیز وجود دارد. برای مسکن، ریسک وضع مالیاتهای سنگینتر و ادامه رکود معاملاتی، دغدغه اصلی خریداران است. سرمایهگذار هوشمند در سال ۱۴۰۵ کسی است که تمام تخممرغهایش را در یک سبد نگذارد. این تحلیل نشان میدهد که ارزیابی دقیق ریسکها و رشد مسکن و طلا نقش کلیدی در چیدن این سبد سرمایهگذاری متوازن ایفا میکند.
چگونه بین خرید مسکن و طلا تصمیم بگیریم؟
حالا که تمام جوانب را بررسی کردیم، نوبت به تصمیمگیری نهایی میرسد. چطور بفهمیم در حال حاضر پولمان را به طلا تبدیل کنیم یا به ملک؟ پاسخ این سوال کاملاً بستگی به افق زمانی و میزان صبر شما دارد که در این بخش به آن پاسخ میدهیم. مقایسه روندهای تاریخی و دورنمای رشد مسکن و طلا به شما کمک میکند تا بر اساس همین افق زمانی، بهترین مسیر را برای دارایی خود انتخاب کنید.
بهترین بازار برای سرمایهگذاری کوتاهمدت
اگر پولی دستتان آمده و میدانید شش ماه یا یک سال دیگر به آن نیاز دارید (مثلاً برای ازدواج، مهاجرت یا راهاندازی کسبوکار)، دور مسکن را خط قرمز بکشید! بهترین بازار برای سرمایه گذاری در سال ۱۴۰۵ با دید کوتاهمدت، فقط و فقط طلا (طلای آبشده یا سکه) است. در کوتاهمدت نقدشوندگی حرف اول را میزند و طلا پادشاه نقدشوندگی است. بررسی مقطعی و مقایسه رشد مسکن و طلا نیز نشان میدهد که در بازههای زمانی زیر یک سال، طلا به لطف واکنش سریع به نوسانات و قدرت نقدشوندگی آنی، برنده بیرقیب است.
بهترین بازار برای سرمایهگذاری بلندمدت
اما اگر سرمایهای دارید که تا ۵ یا ۱۰ سال آینده نیازی به آن ندارید و به دنبال ساختن آینده خود و فرزندانتان هستید، خرید آپارتمان برای سرمایه گذاری بیرقیب است. مسکن در بلندمدت یک دارایی مولد است که با تولید اجارهبها و رشد قیمت، شما را از تورمهای عجیب و غریب ایران در امان نگه میدارد.
سرمایهگذاری با سرمایه کم؛ طلا یا مسکن؟
جواب این سوال کاملاً روشن است. برای بودجههای زیر یک میلیارد تومان در سال ۱۴۰۵، بازار مسکن عملاً قفل است، مگر برای پیشخرید در مناطق حاشیهای که آن هم ریسک دارد. بنابراین، منطقیترین راه برای بودجههای خرد، خرید مستمر طلاست. میتوانید هر ماه بخشی از حقوقتان را یک سکه گرمی یا پارسیان بخرید. وقتی این طلاها روی هم جمع شد و به یک عدد قابل توجه رسید، آن وقت میتوانید به ورود به بازار مسکن فکر کنید.
آیا ترکیب سرمایهگذاری در مسکن و طلا منطقی است؟
بهترین استراتژی دنیا همین است! تنوعبخشی به سبد سرمایه. اگر بودجه کلانی دارید، تمام آن را در یک ملک لوکس گیر نیندازید. یک ملک متوسط بخرید و بقیه پول خود را تبدیل به طلا کنید. اینگونه، هم یک دارایی سنگین و بلندمدت (ملک) دارید، و هم یک دارایی نقدشونده برای روز مبادا (طلا). ترکیب این دو باعث میشود در هر شرایطی از اقتصاد ایران، شما برنده باشید. در واقع، با توزیع هوشمندانه داراییها میان این دو بازار، میتوانید همزمان از مزایای شتاب و برتریهای میانمدت و بلندمدت رشد مسکن و طلا بهرهمند شوید و ریسک سرمایهگذاری را به حداقل برسانید.
جدول مقایسه تطبیقی سرمایهگذاری در طلا و مسکن (ایران در برابر بازارهای جهانی):
| شاخص مقایسه | طلا در ایران | مسکن در ایران | طلای جهانی (انس / ETF) | مسکن در بازارهای خارجی |
| محرک اصلی بازدهی | انس جهانی طلا + نرخ ارز آزاد (دلار/تومان) | تورم عمومی، هزینه ساخت و کمبود زمین | سیاستهای پولی فدرالرزرو و تنشهای ژئوپلیتیک | رشد اقتصادی محلی، نرخ بهره وام مسکن (Mortgage) |
| سپر تورمی | بسیار بالا (پوشش سریع نوسانات ارزی) | بسیار بالا (سپر مطمئن در افق میانمدت و بلندمدت) | متوسط تا بالا (پوشش تورم جهانی بر پایه دلار) | متوسط تا بالا (تعدیل اجارهبها متناسب با تورم محلی) |
| نقدشوندگی | فوری (حداکثر ظرف چند ساعت) | پایین و زمانبر (چند هفته تا چند ماه) | لحظهای (معاملات در کسری از ثانیه در بورسهای بینالمللی) | متوسط (چند هفته تا چند ماه بسته به روال اداری و وامها) |
| حداقل سرمایه ورود | بسیار منعطف (از چند صد هزار تومان تا ارقام کلان) | بالا (نیازمند نقدینگی میلیاردی یا اخذ تسهیلات سنگین) | بسیار منعطف (خرید حتی واحدهای کسری از سهم/انس) | متوسط تا بالا (امکان خرید با پیشپرداخت ۱۰ الی ۲۵ درصدی با وام) |
| درآمد جاری (جریان نقدی) | ندارد (فقط ناشی از افزایش ارزش دارایی) | دارد (درآمد ماهیانه/سالانه از محل رهن و اجاره) | ندارد (فاقد سود تقسیمی، مگر در سهام شرکتهای استخراج) | دارد (بازده خالص اجارهداری ارزی – Rental Yield استاندارد) |
| هزینههای نگهداری و مالیات | هزینه انبارداری/صندوق امانات، مالیات کارمزد | مالیات عایدی بر سرمایه، خانههای خالی، استهلاک و بازسازی | کارمزد بسیار اندک مدیریت ETF یا هزینه بیمه/انبارداری فیزیکی | بالا (مالیات سالانه بر ملک/Property Tax، حق بیمه و شارژ نگهداری) |
| اهرم مالی و وام | ندارد (خرید تمامنقدی) | بسیار محدود (وامهای کماثر نسبت به تورم) | دارد (امکان استفاده از لوریج در بازارهای مشتقه) | بسیار قدرتمند (تسهیلات بانکی بلندمدت با بهرههای ساختیافته) |
| ریسکهای کلیدی | اصالت کالا، سرقت، سیاستهای کنترلی بازارساز | رکود معاملات، استهلاک، افت نقدشوندگی | ریسک نوسان کوتاهمدت دلار آمریکا و نرخهای بهره جهانی | نوسان شدید نرخ بهره بانکی، افت ارزش ناشی از تغییر بافت منطقه |
سؤالات متداول درباره مقایسه بازار مسکن و طلا
رشد مسکن بیشتر بوده یا طلا در سال ۱۴۰۵؟
در هشت ماه اول سال ۱۴۰۵ بخاطر نوسانات ارزی، بازار طلا با حدود ۴۵ درصد رشد، از بازار مسکن با حدود ۳۵ درصد رشد جلوتر بود.
سرمایهگذاری در طلا بهتر است یا خرید خانه؟
این کاملاً به هدف و بودجه شما بستگی دارد. برای سرمایههای خرد و دید کوتاهمدت، طلا بهتر است. اما برای سرمایههای کلان، دید بلندمدت و نیاز به درآمد ماهانه (اجاره)، خرید خانه اولویت دارد.
برای حفظ ارزش پول، مسکن بخریم یا طلا؟
هر دو بازار ارزش پول شما را حفظ میکنند. طلا در برابر شوکهای ناگهانی دلار سریعتر واکنش نشان میدهد، در حالی که مسکن باثباتتر است و ریسک حباب و ریزش کمتری دارد.
آیا خرید ملک در سال ۱۴۰۵ تصمیم مناسبی است؟
بله، به خصوص اگر مصرفکننده واقعی هستید یا میخواهید ملکی را برای بیش از ۳ سال نگه دارید. به دلیل افزایش مداوم هزینههای ساخت، خرید ملک در دوران رکود معاملاتی بهترین فرصت برای گرفتن تخفیف از فروشندگان پوللازم است.
آیا قیمت مسکن تا پایان سال ۱۴۰۵ افزایش مییابد؟
پیشبینیها نشاندهنده یک رشد آرام و ملایم (همگام با تورم عمومی) است. جهشهای ناگهانی قیمت مسکن تا پایان سال بعید به نظر میرسد.
برای سرمایهگذاری با بودجه محدود، مسکن بهتر است یا طلا؟
با بودجه محدود، قطعاً طلا. خرید ملک با بودجه کم یا غیرممکن است و یا شما را مجبور به سرمایهگذاری در املاک پرریسک، فاقد سند یا در مناطق بسیار دورافتاده میکند که نقدشوندگی آنها صفر است.